Рынок готов к новой семейной ипотеке: главным фактором станет размер ежемесячного платежа
- Какими будут новые условия
- Главный вопрос для покупателя — не только ставка, но и ежемесячный платеж
- Многодетные семьи получают наиболее существенную поддержку
- Для девелоперов главным риском остается платежеспособный спрос
- 15-летний горизонт меняет отношение к ипотеке
- Рынок переходит от универсальной льготы к более точной настройке
Переход к дифференцированной семейной ипотеке меняет саму логику программы: теперь условия кредитования будут напрямую зависеть от количества детей в семье. Для рынка недвижимости это означает более точечную настройку господдержки и одновременно — необходимость учитывать значительно различающуюся финансовую нагрузку на семьи. Мария Могилевцева‑Головина, коммерческий директор строительной компании «Квартал-инвестстрой», рассказала «МИРУ КВАРТИР», что изменится в этом сегменте ипотечного рынка.
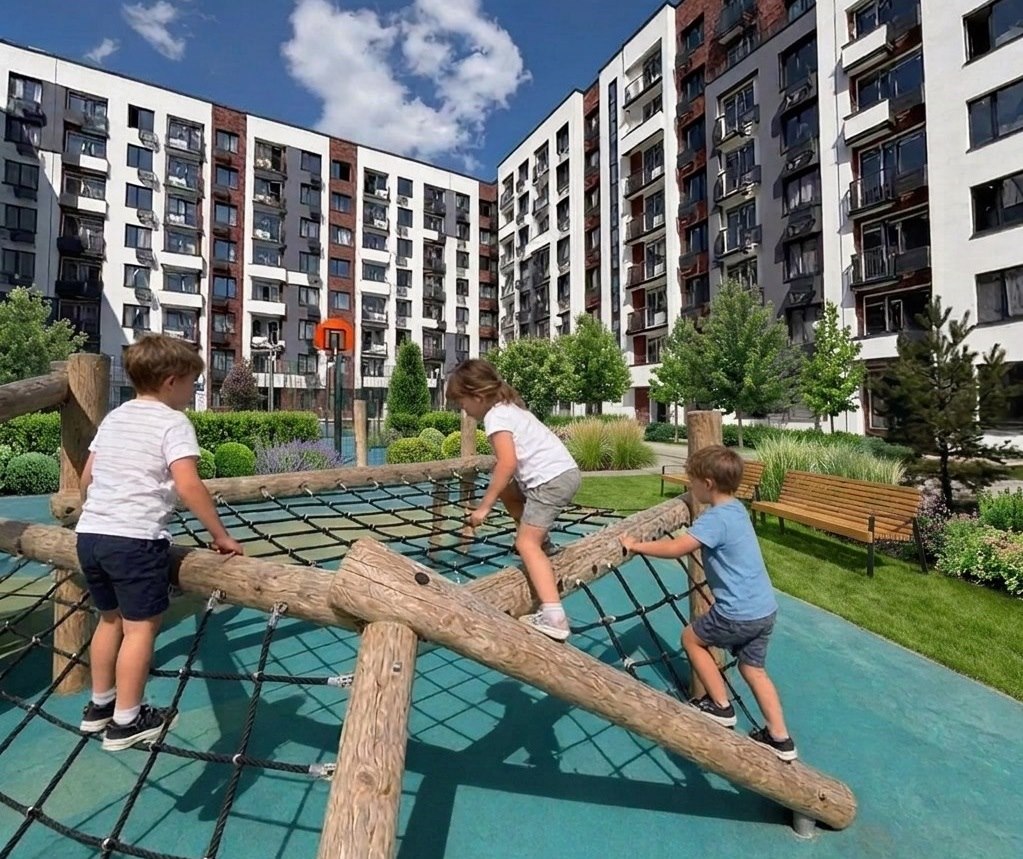
Какими будут новые условия
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей предлагается следующая шкала: для семьи с одним ребенком ставка составит 12%, с двумя детьми — 10%, с тремя — 8%, с четырьмя — 6%, с пятью и более — 4%. При этом максимальный размер кредита также увеличивается вместе с количеством детей: с 12 млн рублей для семьи с одним ребенком до 15 млн рублей для семьи с двумя детьми и до 18 млн рублей для семей с тремя и более детьми.
В остальных регионах ставки будут ниже — от 10% для семей с одним ребенком до 2% для семей с пятью и более детьми, а лимиты составят соответственно 6, 8 и 10 млн рублей. Во всех случаях подразумевается, что хотя бы одному из детей менее 7 лет.
Таким образом, новая модель одновременно повышает стоимость кредита для части семей и расширяет доступный объем финансирования для семей с большим количеством детей. Для рынка это важный баланс: если раньше все заемщики находились примерно в одинаковых условиях программы, то теперь параметры ипотеки будут гораздо сильнее зависеть от семейной ситуации.
Главный вопрос для покупателя — не только ставка, но и ежемесячный платеж
Наиболее заметные изменения коснутся семей с одним и двумя детьми. В столичных регионах ставка для них вырастает с действующих 6% до 12% и 10% соответственно. При этом увеличение кредитного лимита для семьи с двумя детьми до 15 млн рублей не компенсирует полностью рост стоимости заемных средств.
Для девелоперов это означает изменение структуры спроса. Семьи будут внимательнее относиться не только к стоимости квартиры, но и к размеру первоначального взноса, сроку кредита и ежемесячному платежу. Выбор объекта станет более рациональным: покупатель будет сопоставлять площадь и характеристики квартиры с той долговой нагрузкой, которую он готов нести.
При этом увеличение лимитов до 15–18 млн рублей в Москве и других столичных регионах создает возможности для семей с несколькими детьми. Ранее лимит 12 млн рублей во многих случаях ограничивал выбор более просторного жилья, особенно с учетом высокой стоимости недвижимости в Москве. Теперь для семей с двумя детьми максимальная сумма кредита увеличивается до 15 млн рублей, а для семей с тремя и более детьми — до 18 млн рублей.
Это особенно важно для многодетных семей, для которых потребность в дополнительной площади объективно выше. Более высокий кредитный лимит позволяет рассматривать квартиры, соответствующие семейному сценарию жизни, а не только укладываться в установленный ранее финансовый потолок.
Многодетные семьи получают наиболее существенную поддержку
Самое значительное снижение ставки предусмотрено для семей с большим количеством детей. В столичных регионах для семей с четырьмя детьми ставка составит 6%, а для семей с пятью и более детьми — 4%. В других регионах соответствующие ставки составят 4% и 2%. Однако здесь важно учитывать критерии участия в программе. Для применения новой дифференцированной шкалы недостаточно просто иметь определенное количество детей: одним из условий остается наличие в семье ребенка младше 7 лет. Поэтому потенциальная аудитория каждой категории будет зависеть не только от количества детей, но и от их возраста.
Для девелоперов это означает необходимость точнее работать с семейной аудиторией. Семья с одним ребенком и многодетная семья имеют совершенно разные требования к квартире: площади, количеству спален, санузлов, местам хранения и социальной инфраструктуре. Поэтому новая ипотечная модель может дополнительно усилить спрос на функциональное семейное жилье.
Для девелоперов главным риском остается платежеспособный спрос
Кардинальной перестройки продуктовой стратегии девелоперам не потребуется, однако финансовые возможности покупателей будут становиться одним из ключевых факторов при формировании предложения.
Если раньше основной коммуникацией была сама возможность приобрести квартиру по льготной ставке 6%, то теперь покупателю придется выбирать между разными сценариями финансирования. Для семей с одним ребенком повышение ставки до 12% может стать существенным ограничением. Для многодетных семей, напротив, снижение ставки и увеличение лимита расширяет возможности приобретения более просторного жилья.
Поэтому девелоперам придется внимательнее работать с продуктом: предлагать разные форматы квартир, учитывать платежеспособность конкретных семейных сегментов и объяснять покупателю не только цену квадратного метра, но и итоговый финансовый сценарий сделки.
Дополнительное значение приобретает взаимодействие с банками. Если кредитные организации будут компенсировать изменение условий программы повышением требований к заемщикам, первоначальному взносу или дополнительными комиссиями, это может ограничить эффект от увеличения кредитных лимитов.
15-летний горизонт меняет отношение к ипотеке
Отдельный вопрос — возможное ограничение периода действия льготной ставки 15 годами. Этот параметр обсуждается наряду с дифференциацией ставок и увеличением лимитов.
Если такой механизм будет реализован, для заемщика особенно важным станет не просто получение ипотеки, а стратегия ее погашения. Более короткий льготный горизонт будет стимулировать семьи внимательнее рассчитывать финансовую нагрузку и оценивать возможность досрочного погашения.
При этом сам по себе срок в 15 лет нельзя рассматривать как однозначно негативный или позитивный фактор. Для одной семьи он может означать слишком высокий ежемесячный платеж, для другой — более понятный горизонт планирования и меньшую общую переплату при сопоставимых условиях.
Рынок переходит от универсальной льготы к более точной настройке
Главное изменение новой модели заключается в том, что семейная ипотека перестает быть одинаковой для всех категорий заемщиков. Количество детей становится непосредственным фактором, определяющим стоимость кредита и его максимальный размер.
Для рынка недвижимости это означает появление нескольких самостоятельных сегментов спроса. Семьи с одним ребенком столкнутся с более высокой стоимостью заемного финансирования, семьи с двумя детьми получат больший кредитный лимит, а многодетные семьи — одновременно более низкие ставки и возможность привлечь до 18 млн рублей в столичных регионах.
В результате девелоперам придется еще точнее понимать структуру семейного спроса. Покупателю сегодня недостаточно предложить просто большую квартиру: важно дать ему понятный сценарий — сколько будет стоить жилье, каким будет ежемесячный платеж и насколько квартира соответствует потребностям семьи на ближайшие годы.
Именно поэтому следующим этапом развития рынка может стать не столько дальнейшее расширение льгот, сколько более точное соответствие продукта финансовым возможностям и реальным потребностям разных типов семей.
Также читайте:
- Артем Карасев: «Скоро ежемесячный платеж по ипотеке может вырасти вдвое»
- Семейная ипотека с октября 2026 года: что изменится
- Сдачей комнаты в аренду можно окупить ее за 10 лет
Подписывайтесь на наш Дзен-канал МИР КВАРТИР, чтобы не пропустить важное в недвижимости
 АктуальноеНовый загородный дом приносит до 40% годовых, а старая дача — только 6%
 Актуальное«Я точно закрыл дверь?» Почему мы переживаем после ухода из дома
 АктуальноеДля каждой второй новостройки существуют финансовые риски, создаваемые банками
 АктуальноеАлексей Пучков: «Лучшее время для оценки озеленения двора – осень»
© 2008 — 2026 ООО «Мир квартир»ИНН 7725273015ОГРН 1157746432942
При любом использовании/цитировании материалов портала активная гиперссылка на https://www.mirkvartir.ru обязательна.
Условия использованияКонфиденциальностьОбработка файлов cookie