Страхование при ипотеке: что обязательно по закону, что навязывают и как платить меньше
Оформляя ипотеку, заемщик подписывается не только на ежегодные платежи банку, но и на ежегодную покупку страховки — на весь срок кредита. За 15–20 лет ипотеки страховые взносы складываются в сотни тысяч рублей, при этом большинство заемщиков продлевают полис «на автомате» там же, где оформили первый раз, и переплачивают. Разбираем, как устроено ипотечное страхование и где в нем законные возможности сэкономить.
Что обязательно по закону
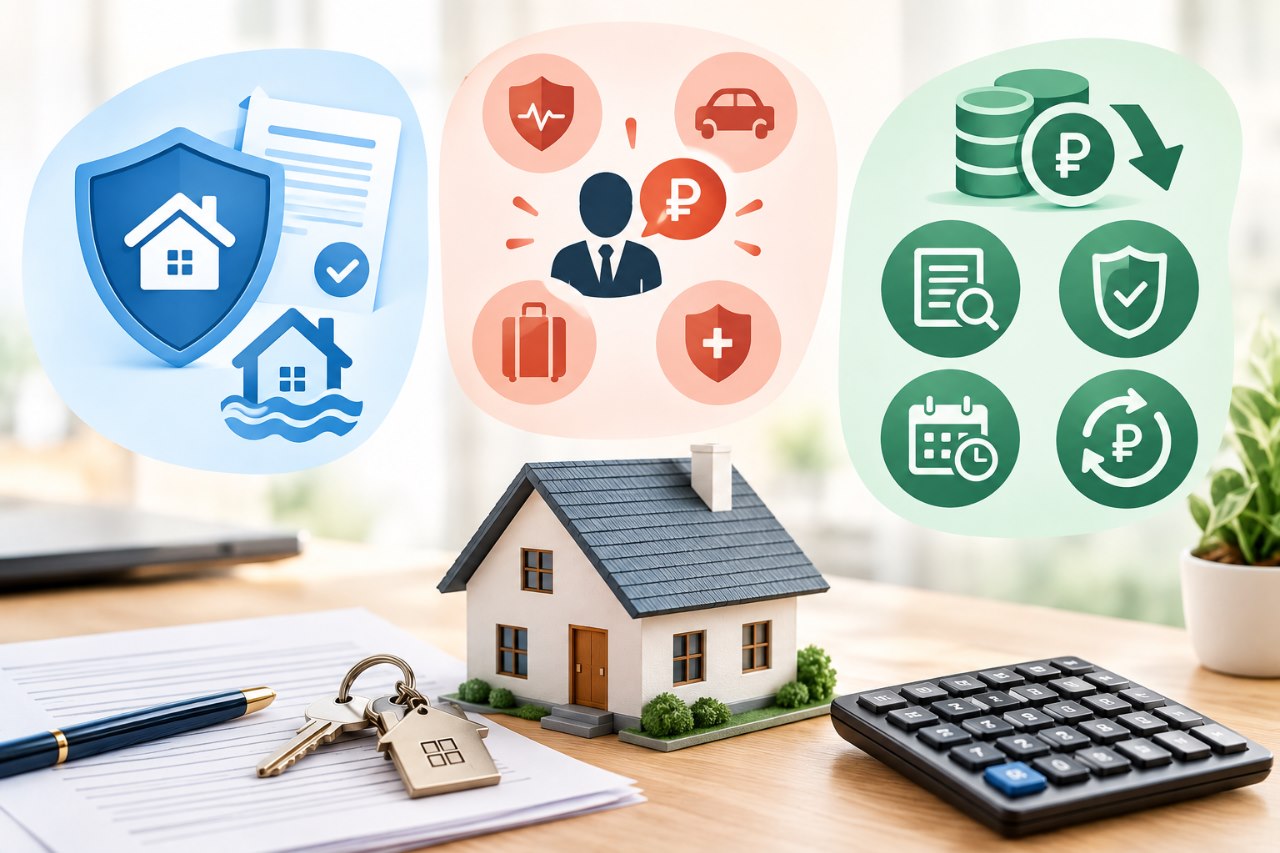
Федеральный закон об ипотеке требует страховать только сам предмет залога — то есть конструктив квартиры: стены, перекрытия, окна, двери. Этот полис защищает банк на случай пожара, взрыва газа, затопления с повреждением конструкций и других событий, способных уничтожить залог. Отказаться от него нельзя: без действующего полиса на залог банк вправе применить санкции вплоть до требования досрочного погашения кредита.
Стоимость такого полиса зависит от суммы остатка долга, типа дома и тарифа страховой компании — и именно тарифы дают простор для экономии, о котором ниже.
Что добровольно, но влияет на ставку
Страхование жизни и здоровья заемщика — формально добровольное. Но большинство банков стимулируют его оформление повышением ставки по кредиту на 0,5–1 процентный пункт при отказе. Поэтому решение «брать или не брать» — это арифметика: сравните стоимость полиса со стоимостью повышенной ставки на остаток долга. В первые годы ипотеки, пока долг велик, страховка почти всегда выгоднее надбавки; ближе к концу срока баланс может измениться.
Титульное страхование — защита от утраты права собственности — актуально в основном для вторичного рынка и обычно нужно банкам первые три года после сделки, пока не истек срок исковой давности по возможным спорам о праве собственности.
Главная ошибка заемщиков: продление «на автомате»
Полис для ипотеки покупается не один раз — он продлевается ежегодно, и каждый год заемщик вправе выбрать любую страховую компанию из аккредитованных его банком. На практике тарифы на одинаковое покрытие у разных страховщиков отличаются в полтора-два раза: там, где один возьмет за полис на залог 7 тысяч рублей, другой оформит то же самое за 3,5–4. Удобнее всего сравнивать предложения в одном окне: сервисы вроде страхования ипотеки показывают тарифы сразу нескольких аккредитованных страховых компаний под конкретный банк — полис оформляется онлайн и приходит на почту, банку достаточно электронной версии.
Перед продлением полезно прикинуть цифры заранее: калькулятор страховки по ипотеке считает стоимость по параметрам кредита — остатку долга, банку и набору рисков, — так видно, сколько стоит ваш полис на рынке, а не у одной компании.
Не путать со страхованием квартиры «для себя»
Ипотечный полис на залог защищает интересы банка и покрывает только конструктив. Отделка, мебель, техника и ответственность перед соседями при заливе в него не входят. Для этого существует отдельное добровольное страхование квартиры — его оформляют независимо от ипотеки, и для владельцев жилья с новым ремонтом оно часто актуальнее, чем кажется: типичный залив соседей снизу обходится дороже годового полиса в разы.
Памятка заемщику
Обязателен только полис на залог. Страхование жизни — считайте математику против надбавки к ставке. Каждый год перед продлением сравнивайте тарифы: смена страховой при ипотеке законна, банк обязан принять полис любой аккредитованной компании. И проверяйте, чтобы страховая сумма соответствовала остатку долга — переплачивать за покрытие уже погашенной части кредита незачем.
Также читайте:
- Что делать с ипотекой при разводе: как разделить квартиру и кредит
- Что происходит с ипотекой при смерти заемщика
- Почему банки начали чаще отказывать в ипотеке?
Подписывайтесь на наш Дзен-канал МИР КВАРТИР, чтобы не пропустить важное в недвижимости
© 2008 — 2026 ООО «Мир квартир»ИНН 7725273015ОГРН 1157746432942
При любом использовании/цитировании материалов портала активная гиперссылка на https://www.mirkvartir.ru обязательна.
Условия использованияКонфиденциальностьОбработка файлов cookie