Анатолий Огарков: «Западное побережье Крыма – развивающийся рынок с большим потенциалом»
- Два года назад многие говорили о буме строительства в Крыму. Что осталось от этого бума сегодня? Кто строит, а кто притормозил?
- То есть рынок перенасыщен?
- Западное побережье Крыма против восточного: куда направлен сейчас интерес инвесторов?
- А ЮБК? Говорят, Южный берег перенасыщен, и инвесторы оттуда уходят...
- Какие форматы сейчас выбирают покупатели?
- Насколько «Сансара» отражает то, о чем вы говорите? Почему именно Саки?
- Транспортная инфраструктура — насколько она уже работает на инвестора?
- А как власти помогают рынку в текущих условиях? Чувствуется ведь, что ситуация непростая — то с электричеством перебои, то логистика поджимает…
- Крым против Сочи — что выгоднее в 2026 году?
Несмотря на сложную логистику и макроэкономические вызовы, строительный бум в Крыму продолжается, однако правила игры на побережье кардинально изменились. Инвесторы все чаще отказываются от перегретых объектов ЮБК в пользу запада полуострова, где прямо сейчас создается масштабная туристическая инфраструктура. О том, какие места превращаются в новый центр притяжения инвестиций, на какую поддержку от государства рассчитывают девелоперы и за какими форматами недвижимости будущее, рассказал «МИРУ КВАРТИР» гендиректор курортного комплекса «Сансара» Анатолий Огарков.
Два года назад многие говорили о буме строительства в Крыму. Что осталось от этого бума сегодня? Кто строит, а кто притормозил?
Если смотреть на цифры, бум никуда не делся. За 2025 год объем строительства на полуострове вырос на 30%, сейчас в работе находится около 2,5 млн квадратных метров жилой и апартаментной недвижимости. Только за первые семь месяцев 2026 года ввели 644 тысячи квадратных метров, а с начала года выдали 565 разрешений на новое строительство.
Но ощущения от рынка изменились. С середины 2024 года вышел поток новых проектов, и предложение стало расти быстрее спроса. По данным консультантов, за первое полугодие 2026 года количество лотов в открытой продаже увеличилось на 26%, а сделок стало меньше на 13%. Крупные проекты с проектным финансированием от федеральных банков продолжают строиться в прежнем темпе. А вот небольшие девелоперы, которые зависели от продаж с котлована, действительно почувствовали охлаждение. Покупатель стал разборчивее.
То есть рынок перенасыщен?
Я бы сказал так: рынок переходит от модели роста к модели конкуренции. Это разные вещи. Перенасыщение — это когда квартиры стоят пустыми и девелоперы режут цены. А у нас средневзвешенная цена на первичном рынке к июлю 2026 года достигла 280 тысяч рублей за квадратный метр — это плюс 4,1% с начала года.
Цены не падают, но и не растут бездумно. Просто покупатель теперь выбирает не «что угодно у моря», а конкретный проект с понятной концепцией, оператором и инфраструктурой.
Западное побережье Крыма против восточного: куда направлен сейчас интерес инвесторов?
Однозначно на запад. Симферополь занимает около 28% всего строительства, а Евпатория с Саками дают еще 25% — вместе больше половины рынка. На востоке — Феодосия, Керчь — стройка тоже идет, но инвесторский интерес там скромнее. Причина простая: западное побережье предлагает песчаные пляжи, мелкое теплое море, что критично для семейного туризма, плюс бальнеологические ресурсы.
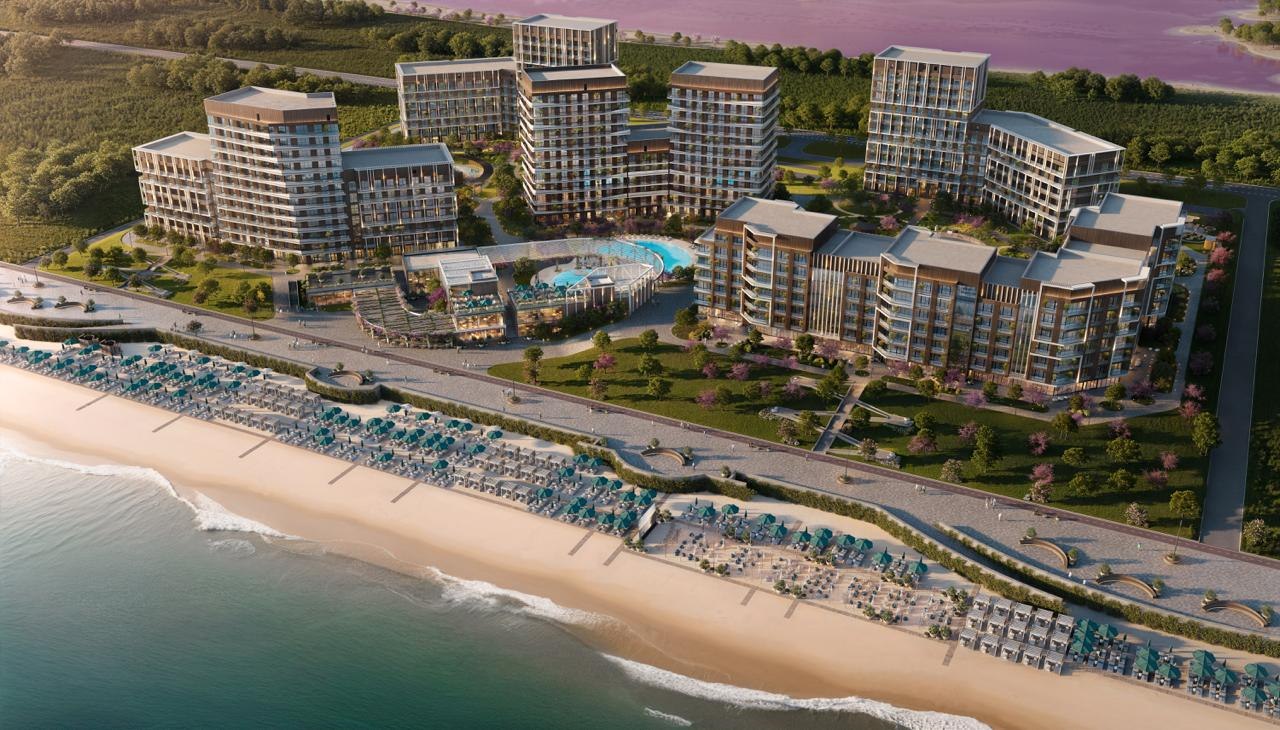
А еще там формируется гигантский федеральный кластер «Золотые пески России» — 226 гектаров, около 60 миллиардов инвестиций, 21 отель, набережная на 12 километров, которая соединит Саки с Евпаторией. Такая инфраструктура рядом с объектом становится мощным драйвером роста его инвестиционной привлекательности.
А ЮБК? Говорят, Южный берег перенасыщен, и инвесторы оттуда уходят...
ЮБК не перенасыщен — он дороже. Средняя стоимость апартамента в Ялте — 26,7 миллиона рублей, в Алуште — 21,9 млн, а в Саках — 17,4 млн. Разница ощутимая. На ЮБК входной билет выше, а потенциал роста цены меньше, потому что рынок уже зрелый. Западное побережье, наоборот, находится в той фазе, когда инфраструктура активно создается, а цены ещё не достигли потолка.
Это классическая ситуация раннего входа: больше риска, но и больше пространства для капитализации. Саки, к примеру, в 2025 году стали лидером по загруженности гостиниц в Крыму — 77%, обойдя и Евпаторию, и Ялту. Спрос уже есть, а качественного предложения всё еще недостаточно.
Какие форматы сейчас выбирают покупатели?
Структура спроса сильно изменилась. Если раньше основной драйвер был внешним — инвесторы из других регионов, — то в первом полугодии 2026 года квартиры для постоянного проживания почти не просели: 3058 сделок, минус всего 1% к прошлому году. Инвестиционный сегмент оказался чувствительнее к макроэкономике — высокой ставке ЦБ, ужесточению семейной ипотеки.
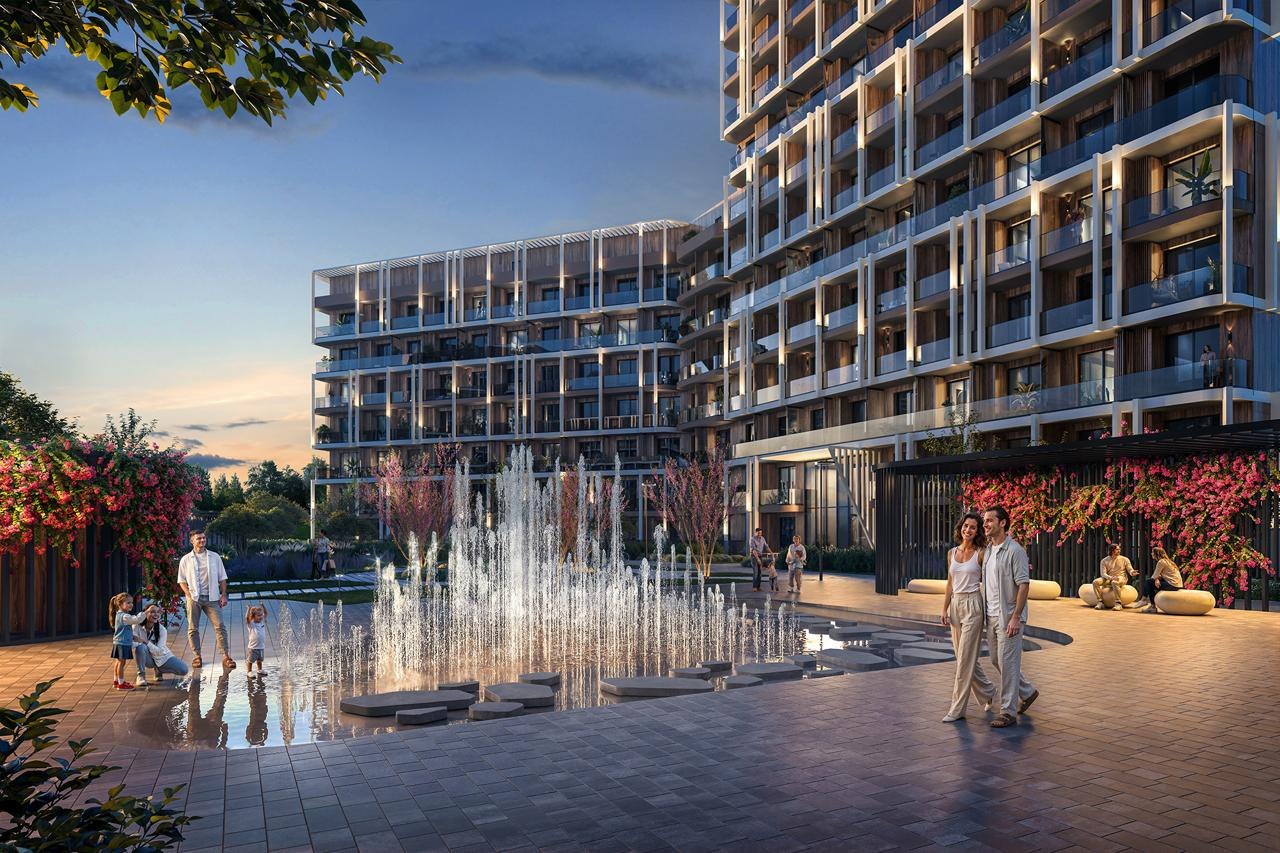
Но парадокс в том, что именно сервисные апартаменты с профессиональным оператором остаются самым интересным форматом для тех, у кого есть свободные средства. Покупателю не нужно самому искать арендаторов, заниматься уборкой, решать бытовые вопросы. Управляющая компания берет это на себя. Средняя доходность в курортных зонах — до 20% годовых в сезон, а с профессиональным управлением объект работает не только летом. Компания Intermark Residence обеспечит работу комплекса «Сансара» по стандартам сети Cosmos Hotels.
Насколько «Сансара» отражает то, о чем вы говорите? Почему именно Саки?
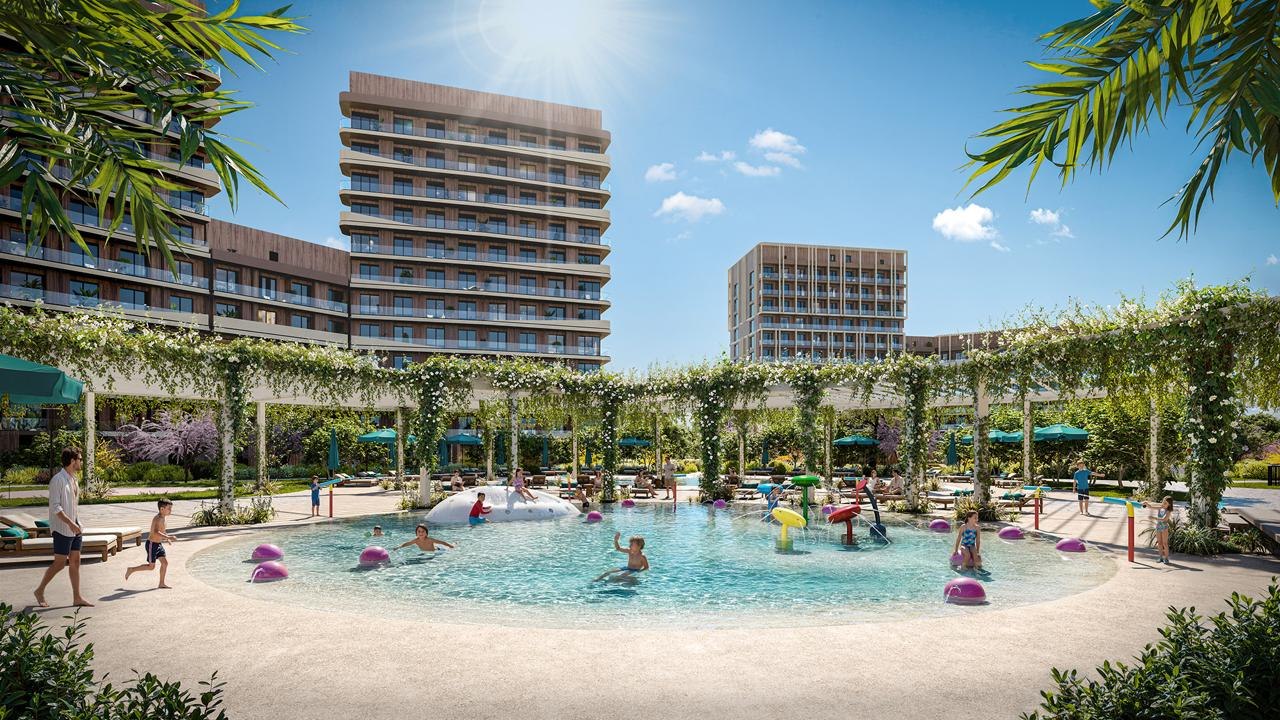
Мы осознанно выбрали Саки. Это первая береговая линия Черного моря, в 46 километрах от аэропорта Симферополя и в 11 — от железнодорожной станции. Рядом Евпатория. По сути, мы внутри треугольника Евпатория — Саки — Симферополь, который сейчас активно развивается.
Саки сейчас — редкая точка, где рынок еще не перегрет, но позитивная динамика уже очевидна. По прогнозам, к 2030 году стоимость качественных новостроек в Саках может приблизиться к 220–250 тысячам за метр, а премиальных апартаментов — к 450–550 тысячам. Те, кто входит сейчас, закладывают рост на годы вперед.
Транспортная инфраструктура — насколько она уже работает на инвестора?
«Таврида» полностью меняет правила игры. За шесть лет по трассе проехало 33,7 миллиона автомобилей, время в пути от Керчи до Севастополя сократилось с целого дня до двух с половиной часов. Это не просто удобство — это приток туристов, который раньше распределялся иначе. Сейчас строятся подъезды к Алуште, Ялте и Судаку, а к 2030 году обещают съезды к побережью по всей длине магистрали.
Аэропорт Симферополя — в 46 километрах от Сак, и это работает на нас напрямую. Каждый новый участок дороги — это дополнительные туристы, которые добираются быстрее и комфортнее.
А как власти помогают рынку в текущих условиях? Чувствуется ведь, что ситуация непростая — то с электричеством перебои, то логистика поджимает…
Да, ситуация и правда не из легких, но тут как раз государство старается подставить плечо. Вот, например, вице‑премьер Марат Хуснуллин прямо говорил: договорились с Минфином поддерживать гостиничный бизнес и общепит — это как раз про всю ту инфраструктуру, которая делает курорт живым.
Плюс сейчас всерьез обсуждают льготную ипотеку — но не на новые проекты, а именно чтобы достроить то, что уже начато: и многоквартирные дома, и апартаменты, и частные дома по ИЖС. То есть цель простая: не дать стройке встать. Представляете, сколько объектов могут просто «заморозиться», если у застройщика не будет денег довести до ума уже вырытый котлован или коробку? А эта мера как раз должна закрыть эту дыру.
Еще в пакете — отсрочки и рассрочки по налогам. Это не «прямые деньги», но для бизнеса часто даже важнее: когда ты можешь спокойно переждать сложный квартал, не сжигая резервы на платежи. В общем, подход комплексный: поддержать и стройку, и тех, кто потом будет эту недвижимость использовать — отели, кафе, сервисы. Чтобы не просто коробки стояли, а чтобы курорт реально работал.
Крым против Сочи — что выгоднее в 2026 году?
Цифры говорят сами за себя. В первом квартале 2026 года средневзвешенная цена в новостройках Крыма выросла на 22,7% и достигла 298,7 тыс. руб./кв. м. В Сочи рост составил всего 1,5% — до 706 тыс. рублей. Количество сделок в Сочи упало на 29,2%, а в Крыму — выросло на 14%. Рынок апартаментов тоже смещается: доля Сочи в общем объеме спроса на юге России упала до 17%, а Крым и Северный Кавказ набирают.
Сочи — это зрелый рынок с высокой ценой входа и ограниченным потенциалом роста. Крым — ранний рынок, где бюджет 15–25 миллионов открывает выбор форматов, локаций и заметно большую площадь. Но низкий порог входа не означает автоматической выгоды. Решает конкретный объект: кто застройщик, какой оператор, какая инфраструктура, что вокруг. Когда мы проектировали «Сансару», мы закладывали жизнь проекта не на один сезон, а на десятилетие. Курортный проект измеряется годами, и его ценность определяется тем, что останется на территории после любых временных трудностей. Море, климат, лечебные ресурсы и качественная инфраструктура — это никуда не денутся. А вот цена входа — сегодня она ниже, чем будет завтра.
Также читайте:
- На юге России растет предложение однокомнатных квартир
- Купил гостиничный номер — можно ли жить в нем, когда захочется? Как устроено личное проживание владельца
- Поехать в отпуск или купить жилье? Эксперты сравнили цены
Подписывайтесь на наш Дзен-канал МИР КВАРТИР, чтобы не пропустить важное в недвижимости
 Денис МаркановГенеральный директор Ikon Development
 ИнтервьюДенис Марканов: «Красивая презентация — это еще не дом»
 Ксения СадковаДиректор по маркетингу и продажам LEGENDA
 ИнтервьюКсения Садкова: «Первичный рынок жилья не в кризисе, он в режиме ожидания»
 Илья МейтысРуководитель архитектурного бюро Archcon
 ИнтервьюИлья Мейтыс: «Ограничения позволяют архитектору найти нетривиальные решения»
 Александр УстиновДиректор по развитию Professional Facility Management
 ИнтервьюАлександр Устинов: «Сначала проектируйте рабочие места и транспортный каркас, потом жилье – а не наоборот»
© 2008 — 2026 ООО «Мир квартир»ИНН 7725273015ОГРН 1157746432942
При любом использовании/цитировании материалов портала активная гиперссылка на https://www.mirkvartir.ru обязательна.
Условия использованияКонфиденциальностьОбработка файлов cookie